
Concessions du vendeur en Floride : comment l'acheteur peut réduire ses frais de clôture
Un vendeur peut payer une partie de vos frais de clôture, mais la limite dépend de votre programme de prêt, et non de ce que le vendeur a envie de payer. Fannie Mae, la FHA, le VA et l'USDA fixent chacun leurs plafonds, et une concession supérieure à vos frais de clôture peut changer le calcul du prêt ; voici comment fonctionnent les concessions du vendeur, avec les règles et les exemples qui les illustrent.
Acheter une maison en Floride pendant un divorce : ce que les acheteurs et les vendeurs doivent savoir
Quand une maison appartient à des époux en instance de divorce, la vente peut faire intervenir les règles sur le titre de propriété, un jugement ou une entente de règlement, et un avis d'instance inscrit au registre foncier. En Floride, le conjoint doit consentir à la vente d'une propriété homestead, et une séparation ne met pas fin à cette exigence. Voici ce que les acheteurs et les vendeurs devraient comprendre, et ce qu'il faut demander aux avocats de confirmer.
Que se passe-t-il quand une maison en Floride est évaluée sous le prix d'achat ?
Une évaluation basse ne change pas à elle seule le prix inscrit au contrat, mais elle change le calcul du prêteur et peut modifier la somme à apporter à la clôture. Votre droit de vous retirer dépend des conditions d'évaluation et de financement du contrat et de leurs délais ; voici comment tout s'articule, avec les règles qui s'appliquent.
Acheter une maison avec piscine en Floride : inspections, assurance et entretien
Une piscine ajoute à l'achat d'une maison en Floride des exigences de sécurité, des questions d'inspection, un historique de permis et des détails d'assurance. La Floride fixe des règles sur les barrières et les dispositifs de sécurité des nouvelles piscines, mais la portée légale d'une inspection résidentielle ordinaire ne mentionne pas les piscines. Voici quoi demander, et où chercher, avant d'acheter.
Maisons avec logement intergénérationnel à Port St. Lucie : ce que les acheteurs doivent savoir
Un logement intergénérationnel peut être un vrai atout dans une maison de Port St. Lucie, mais l’étiquette ne le rend ni légal, ni louable, ni automatiquement pris en compte dans la valeur. La loi de Floride définit ce type de logement, laisse la décision à la ville et exige des permis, tandis que les prêteurs et les évaluateurs appliquent leurs propres règles : voici ce qu’il faut confirmer avant de compter dessus.
Assurance habitation en Floride : quelles caractéristiques de la maison peuvent faire baisser votre prime ?
La loi de Floride oblige les assureurs à offrir des rabais pour les caractéristiques d’une maison qui réduisent les dommages causés par le vent, mais elle ne fixe pas de pourcentage, et chaque assureur applique ses propres crédits. L’inspection de résistance au vent, les détails de la toiture et le formulaire d’inspection en vigueur influent tous sur le devis : voici comment le système fonctionne, en citant les sources de chaque point.
Acheter une maison neuve en Floride : les coûts cachés (frais du constructeur, CDD et options)
Le prix affiché sur la fiche du constructeur est un point de départ, pas le total. Les cotisations d'un CDD, les frais d'impact locaux, un premier avis d'impôt foncier qui peut différer de l'estimation du constructeur et des options facturées à part peuvent changer le vrai coût d'une maison neuve en Floride : voici ce qu'il faut demander, avec les règles de la Floride derrière chaque question.
Faut-il acheter une maison en Floride avec un vieux toit ? Assurance, financement et négociation
Un toit âgé n’écarte pas automatiquement une maison, mais il change trois choses : la façon dont l’assurance paie, ce qu’un prêteur ou un assureur acceptera et ce que vous pouvez demander en négociation. Voici ce que dit la loi de Floride, ce qu’exigent les programmes de prêt et les inspections à commander avant de renoncer à une condition.
Acheter une maison à Port St. Lucie sans association de propriétaires (HOA) : ce que les acheteurs doivent savoir
« No HOA » (sans HOA) est l’une des mentions les plus courantes et les moins précises des annonces de Port St. Lucie : elle peut être exacte et laisser tout de même des clauses restrictives enregistrées, une cotisation de district de développement communautaire ou des charges de la ville sur l’avis d’impôt foncier. Voici ce qu’il faut vérifier et les documents qui répondent à chaque question.
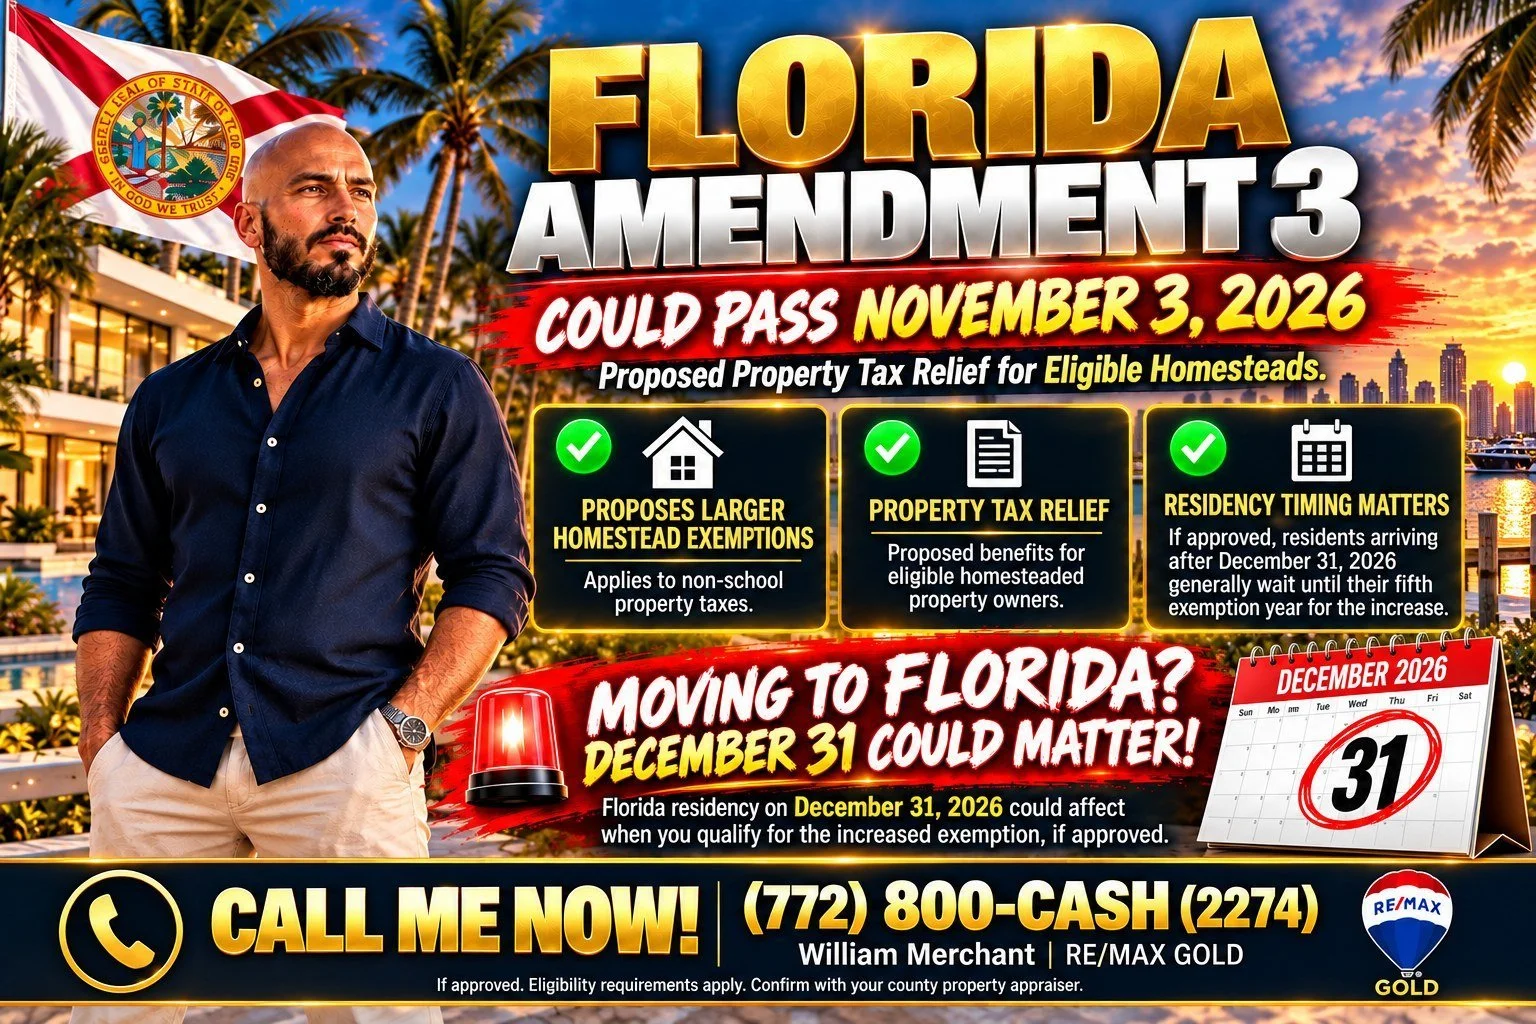
Amendment 3 en Floride et échéance du 31 décembre 2026 : pourquoi acheter avant le Nouvel An si vous vous installez sur la Treasure Coast, dans le comté de Palm Beach ou sur la Space Coast
Le 3 novembre 2026, la Floride vote sur l'Amendment 3, qui porterait l'exemption homestead non scolaire à 150 000 $ en 2027 et à 250 000 $ en 2028, mais les personnes qui n'avaient pas fait de la Floride leur résidence permanente au 31 décembre 2026 commenceraient à 50 000 $ et attendraient leur cinquième année pour le plein montant. Voici ce que dit exactement le texte, ce qu'il représente en dollars, comment les évaluateurs fonciers déterminent la résidence et le calendrier d'ici au 31 décembre ; écrivez-moi dès maintenant pour fixer une date de clôture avant l'échéance.
Acheter sa première maison en Floride (2026) : mise de fonds, programmes d'aide, frais de clôture et étapes dans l'ordre (Treasure Coast, comté de Palm Beach, Space Coast)
Acheter sa première maison en Floride est plus accessible que ne le laissent croire les gros titres, à condition de connaître les chiffres : 3 à 3,5 % de mise de fonds, jusqu'à 10 000 $, voire 35 000 $, d'aide de l'État si vous êtes admissible, des frais de clôture qui comprennent des taxes que la plupart des États n'exigent pas, et un impôt foncier recalculé l'année qui suit l'achat. Voici tout le processus dans l'ordre, de la Treasure Coast à la Space Coast, chaque chiffre daté et sourcé ; écrivez-moi pour une rencontre Zoom individuelle et gratuite, et nous passerons votre situation en revue.